Domain stromeinspeisegesetz.de kaufen?
Wir ziehen mit dem Projekt
stromeinspeisegesetz.de um.
Sind Sie am Kauf der Domain
stromeinspeisegesetz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stromeinspeisegesetz.de kaufen?
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **

Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
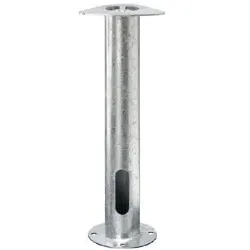
Erdhülse für Gira Energie- und LichtsäuleErdhülse aus feuerverzinktem Stahlblech zur Verankerung der Energiesäulen. Die Erdhülse von Gira ermöglicht die Montage der Energiesäulen auf unbefestigtem Untergrund, ohne ein Fundament o.ä. zu errichten. Die Erdhülse wird in das Erdreich einbetoniert. Auf die Erdhülse wird anschließend der entsprechende Säulenfuß befestigt.93,86 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Wann EEG Umlage?
Wann wird die EEG-Umlage erhoben? Die EEG-Umlage wird jährlich von den Energieversorgungsunternehmen erhoben und dient zur Finanzierung des Ausbaus erneuerbarer Energien in Deutschland. Sie wird auf den Strompreis aufgeschlagen und von den Verbrauchern bezahlt. Die Höhe der EEG-Umlage wird von der Bundesnetzagentur festgelegt und kann sich jedes Jahr ändern. Es ist wichtig, die Entwicklung der EEG-Umlage im Auge zu behalten, da sie einen Einfluss auf die Stromkosten haben kann. **

Wie lange EEG Umlage?
Die EEG-Umlage ist eine Abgabe, die zur Förderung erneuerbarer Energien in Deutschland erhoben wird. Sie wird jährlich neu festgelegt und beträgt aktuell etwa 6,5 Cent pro Kilowattstunde. Die Dauer der EEG-Umlage ist nicht festgelegt, sondern wird regelmäßig überprüft und angepasst. Sie soll voraussichtlich bis zum Jahr 2023 erhoben werden, danach ist eine Reform des EEG-Gesetzes geplant. Es ist jedoch möglich, dass die EEG-Umlage auch über das Jahr 2023 hinaus bestehen bleibt, je nach Entwicklung der erneuerbaren Energien und der Energiepolitik in Deutschland. **
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
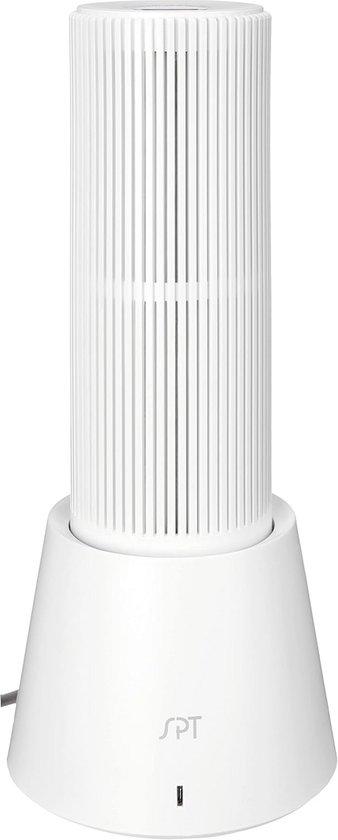
Erneuerbare Mini-Luftentfeuchter - Kompakt und effizient für jedes HausDieser nachwachsende Mini-Luftentfeuchter ist perfekt für die Bekämpfung von Feuchtigkeit und Schimmel in Ihrem Haus. Das kompakte Design macht es einfach, in jedem Raum zu passen. Ideal für den Einsatz im Schlafzimmer, Wohnzimmer oder Keller. Mit einem leicht zu pflegenden Design und einem energieeffizienten Betrieb bietet dieser Luftentfeuchter eine effektive Lösung für ein gesünderes Raumklima.372,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erdhülse für Gira Energie- und LichtsäuleErdhülse aus feuerverzinktem Stahlblech zur Verankerung der Energiesäulen. Die Erdhülse von Gira ermöglicht die Montage der Energiesäulen auf unbefestigtem Untergrund, ohne ein Fundament o.ä. zu errichten. Die Erdhülse wird in das Erdreich einbetoniert. Auf die Erdhülse wird anschließend der entsprechende Säulenfuß befestigt.93,86 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
-
Energie-Püree mit Apfel- und Ahornsirupgeschmack NaäkDie Energie-Püree mit Apfel- und Ahornsirup-Geschmack von Naäk ist eine ideale Wahl für alle, die Geschmackserlebnisse mit gesundheitlichen Vorteilen verbinden möchten. Sie wurde entwickelt, um die Bedürfnisse aktiver Menschen zu erfüllen und ist mit sorgfältig ausgewählten Zutaten angereichert, um Ihre Energie über den ganzen Tag zu optimieren.Ihre cremige Textur und der köstlich süße Geschmack, der die Frische des Apfels mit der Wärme des Ahornsirups vereint, machen sie zu einem echten Genuss. Perfekt für eine schnelle Energiequelle, kann sie jederzeit während des Tages genossen werden, sei es als Snack, im Joghurt oder um Ihren Lieblingsrezepten eine genussvolle Note zu verleihen.Hier sind einige Merkmale, die diese Püree zu einem Muss machen: Nachhaltige Energie: Entwickelt, um eine konstante Energiequelle zu liefern, ideal für Ihre Sporteinheiten oder einen vollen Tag. Natürliche Zutaten: Hergestellt aus hochwertigen Zutaten, ohne Zusätze oder Konservierungsstoffe, für ein...6,41 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
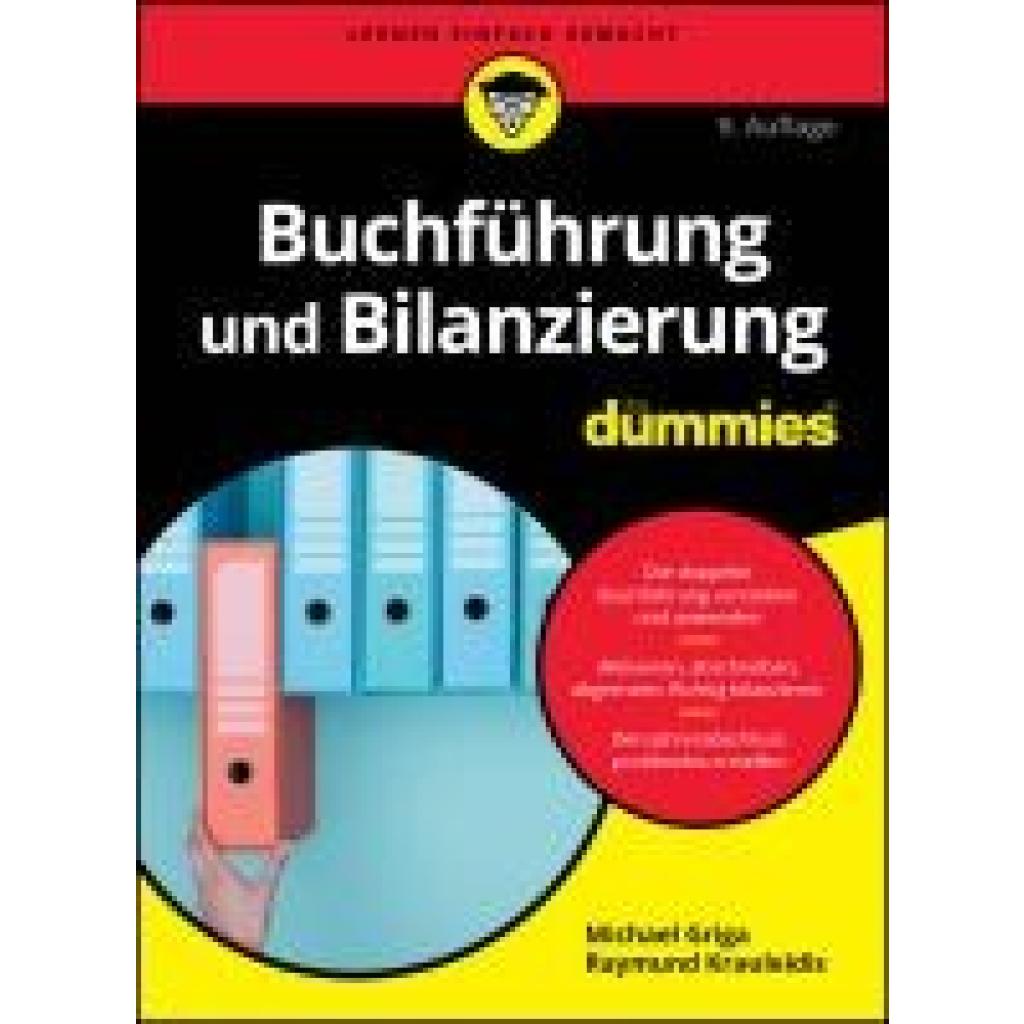
Griga, Michael: Buchführung und Bilanzierung für DummiesBuchführung und Bilanzierung für Dummies , Soll oder Haben, das ist hier die Frage Ist Buchführung für Sie ein Buch mit sieben Siegeln? Auf bewährt lockere und humorvolle Art gelingt es Michael Griga und Raymund Krauleidis, selbst so trockene Themen wie Kontenarten, Gewinn-und-Verlust-Rechnung, Bewertungsprinzipien und Abschreibungen anschaulich und verständlich zu erklären. Von den unterschiedlichen Gewinnermittlungsarten über die Besonderheiten der E-Bilanz bis zur doppelten Buchführung erfahren Sie alles über die Welt der Buchführung und Bilanzierung. Und schon bald werden Ihnen Begriffe wie Sales-and-lease-Back, Leverage Effekt oder Windowdressing locker über die Lippen kommen. Sie erfahren Was es mit dem internen und dem externen Rechnungswesen auf sich hat Was sich hinter Begriffen wie Rückstellung, Abschreibung und Bewertung verbirgt Was alles in einen Jahresabschluss gehört Was in Deutschland, Österreich und der Schweiz gilt , Lenksäulen > Radaufhängung, Federung & Lenkung , Auflage: 9. Auflage, Erscheinungsjahr: 20240117, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Griga, Michael~Krauleidis, Raymund, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 421, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Financial, Keyword: Abschlussprüfung; Anfänger; Bilanz; Buchhaltung; Buchung; Finanzbuchhaltung; Gewinn- und Verlustrechnung; Inventur; Jahresabschluss; Kostenrechnung; Rechnungswesen; Spezialthemen Rechnungswesen; Umlaufvermögen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzbuchhaltung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 238, Breite: 174, Höhe: 27, Gewicht: 772, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2254117,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Wann EEG Umlage?
Wann wird die EEG-Umlage erhoben? Die EEG-Umlage wird jährlich von den Energieversorgungsunternehmen erhoben und dient zur Finanzierung des Ausbaus erneuerbarer Energien in Deutschland. Sie wird auf den Strompreis aufgeschlagen und von den Verbrauchern bezahlt. Die Höhe der EEG-Umlage wird von der Bundesnetzagentur festgelegt und kann sich jedes Jahr ändern. Es ist wichtig, die Entwicklung der EEG-Umlage im Auge zu behalten, da sie einen Einfluss auf die Stromkosten haben kann. **
-
Wie lange EEG Umlage?
Die EEG-Umlage ist eine Abgabe, die zur Förderung erneuerbarer Energien in Deutschland erhoben wird. Sie wird jährlich neu festgelegt und beträgt aktuell etwa 6,5 Cent pro Kilowattstunde. Die Dauer der EEG-Umlage ist nicht festgelegt, sondern wird regelmäßig überprüft und angepasst. Sie soll voraussichtlich bis zum Jahr 2023 erhoben werden, danach ist eine Reform des EEG-Gesetzes geplant. Es ist jedoch möglich, dass die EEG-Umlage auch über das Jahr 2023 hinaus bestehen bleibt, je nach Entwicklung der erneuerbaren Energien und der Energiepolitik in Deutschland. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.